Domain xilx.de kaufen?
Wir ziehen mit dem Projekt
xilx.de um.
Sind Sie am Kauf der Domain
xilx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xilx.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
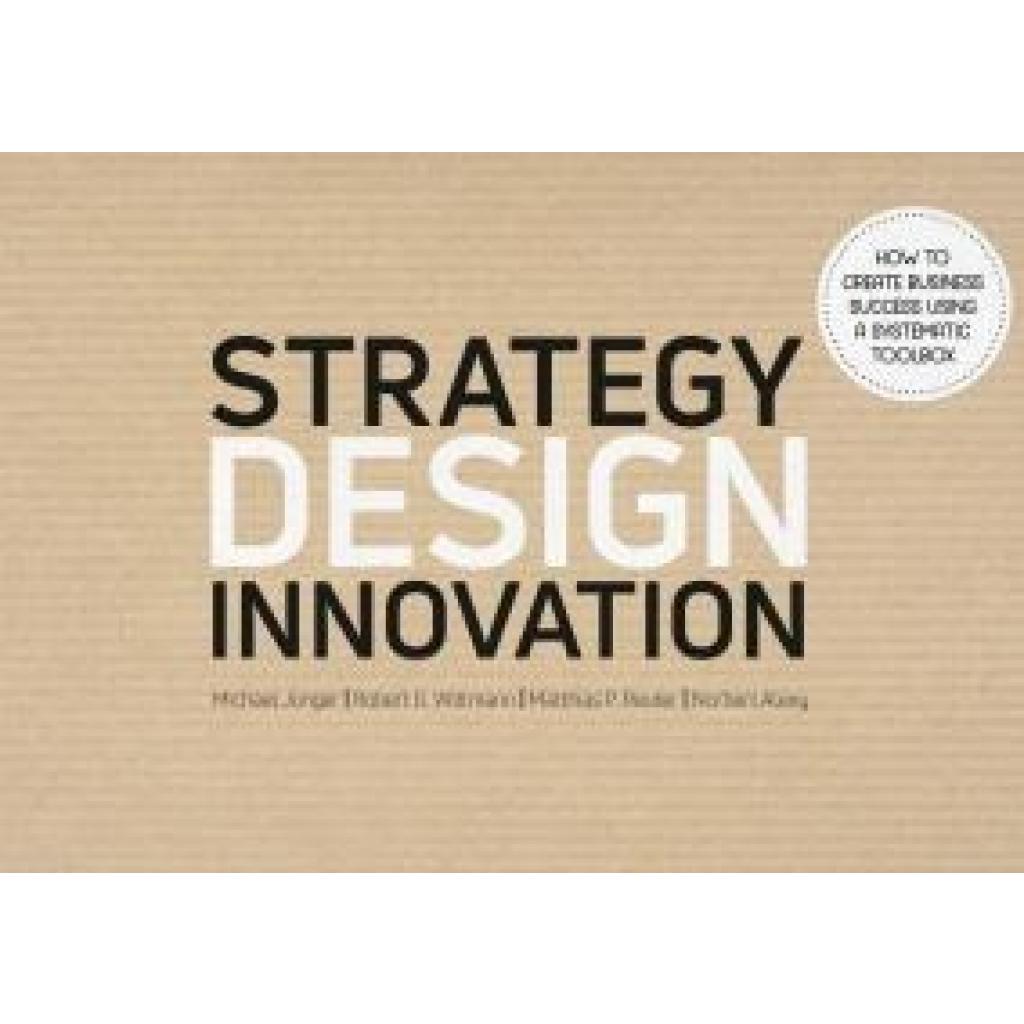
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design und Entwicklung einer High-Electron-Mobility Transistor Technologie für Leistungsbauelemente zur Charakterisierung von epitaktisch gewachsenemDesign Und Entwicklung Einer High-electron-mobility Transistor Technologie Für Leistungsbauelemente Zur Charakterisierung Von Epitaktisch Gewachsenem Galliumnitrid Auf 150 Mm Si-wafern, Taschenbuch Von Martin Schuster, Bod – Books On Demand,...29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **

Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Entwicklung und Konstruktion für die Additive Fertigung, Fachbücher von Christoph KlahnDer Einstieg in die additive Fertigung (AM) von Serien- und Endkundenteilen ist für viele Unternehmen eine Herausforderung: Standards, Dimensionierungsgrundlagen, Konstruktionsmethoden, technisch-wirtschaftliche Berechnungsgrundlagen, CAD-Tools und Erfahrung für die Entwicklung von additiven Serien- und Endkundenteilen existieren zum Grossteil noch nicht oder sind wenig etabliert. Industrieunternehmen, die das Ziel haben, additiv gefertigte Endkundenteile zu entwickeln, sehen sich schnell ähnlichen Fragestellungen gegenüber. Mit praxisorientierten Methoden und Beispielen greift das Buch diese Fragen auf: Welche AM-Verfahren gibt es und welche eignen sich für industrielle Endkundenbauteile? (Kap. 2) Wie können AM-Verfahren mit konventioneller Fertigung kombiniert werden? (Kap. 3) Wie sieht die digitale Prozesskette aus? (Kap. 4) Welche Qualität haben AM-Bauteile und wie kann sie geprüft werden? (Kap. 5) Wie sieht die Kostenstruktur von AM-Bauteilen aus? (Kap. 6) Was sind etablierte Anwendungsfelder für AM? (Kap. 7) Wie können potentialträchtige Bauteile und Anwendungsfelder der AM identifiziert werden? (Kap. 8) Wie werden Bauteile für AM optimal konstruiert? (Kap. 9) Was sind Beispiele von erfolgreich implementierten AM-Endkundenbauteilen? (Kap. 10) Wie sehen die Schritte aus, mit denen sich AM erfolgreich im Unternehmen implementieren lässt? (Kap. 11) Das Buch ist ein Grundlagenwerk für die industrielle Entwicklung und Konstruktion von additiv gefertigten Serien und Endkundenteilen, indem es praxisgerecht Methoden und Wissen bereitstellt, die eine erfolgreiche Implementierung additiver Verfahren in Unternehmen unterstützen. Neben neuen Methoden und Vorgehensweisen zeigt das Buch anschaulich Möglichkeiten der Implementierung anhand einer Vielzahl von erfolgreichen Produktbeispielen aus der Industrie.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design und Entwicklung einer High-Electron-Mobility Transistor Technologie für Leistungsbauelemente zur Charakterisierung von epitaktisch gewachsenemDesign Und Entwicklung Einer High-electron-mobility Transistor Technologie Für Leistungsbauelemente Zur Charakterisierung Von Epitaktisch Gewachsenem Galliumnitrid Auf 150 Mm Si-wafern, Taschenbuch Von Martin Schuster, Bod – Books On Demand,...29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Design-Bücherregal mit dunkler Nussbaumholz-Fertigung B92 cm EPUREViele Sachen und wenig Platz? Das Bücherregal EPURE wird Ihnen aus diesem Albtraum helfen.Mit seinen 12 Ablagefächern ist dieses Design-Bücherregal die perfekte Lösung für alle, die ein praktisches und platzsparendes Aufbewahrungsmöbel suchen. Mit seiner Breite von 92 cm und einer Höhe von 2 m ermöglicht dieses hohe Bücherregal das Aufbewahren von maximalen Sachen auf minimalem Raum. Sie können Ihre Bücher, Ordner, Erinnerungsstücke und Aufbewahrungsboxen in einem einzigen Möbelstück ordnen.Wenn seine verschieden großen Fächer diesem dunklen Holzbücherregal eine moderne und designorientierte Silhouette geben, erlauben die Struktur aus Faserholzplatten mit dunkler Nussbaumholz-Fertigung und die klaren Linien, es in jedem Raum des Hauses aufzustellen. Es passt sowohl zu einem zeitgenössischen Büro als auch zu einem Retro-Wohnzimmer oder einem minimalistischen Schlafzimmer. Neben Möbeln und Sesseln mit dunklen Holzdetails wird EPURE besonders wirkungsvoll sein!Deko-Tipp: Wechseln Sie zwischen Aufbewahrungskörben und Accessoires wie Rahmen, Spiegel oder Vasen auf einigen Regalen. Sie geben diesem großen Bücherregal einen sehr dekorativen Touch!In Europa gefertigtes Aufbewahrungsmöbel. Design-Bücherregal mit dunkler Nussbaumholz-Fertigung B92 cm EPURE wird montagefertig geliefert.449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung und Anwendung eines konsekutiven integralen Transformationskonzeptes für Werke von Industrieunternehmen mit variantenreicher Fertigung,Entwicklung Und Anwendung Eines Konsekutiven Integralen Transformationskonzeptes Für Werke Von Industrieunternehmen Mit Variantenreicher Fertigung, Taschenbuch Von Maximilian Dommermuth, Springer Berlin, 978-3-662-62822-5, Seitenanzahl: 2379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.